Thị Trường Trái Phiếu Doanh Nghiệp Q1: Áp Lực Đáo Hạn Và Bài Toán Chi Phí
Thị trường trái phiếu doanh nghiệp Q1 hồi phục quy mô nhưng đối mặt áp lực đáo hạn khổng lồ và chi phí vốn tăng. Xem ngay phân tích chi tiết từ FiinRatings tại đây!
Thị trường trái phiếu doanh nghiệp trong quý 1 ghi nhận sự hồi phục về quy mô phát hành, nhưng vẫn đối mặt với áp lực kép từ chi phí vốn tăng cao và nghĩa vụ đáo hạn khổng lồ.
Theo báo cáo mới nhất từ Tổ chức FiinRatings về tâm điểm thị trường trái phiếu doanh nghiệp quý 1, chúng ta đang chứng kiến một giai đoạn tự điều chỉnh và phân hóa sâu sắc. Các doanh nghiệp không còn có thể huy động vốn dễ dàng như trước mà phải đối mặt với những yêu cầu khắt khe hơn từ nhà đầu tư trong bối cảnh biến động lãi suất.
Sự phân hóa trong cấu trúc huy động vốn
Trong ba tháng đầu năm, giá trị phát hành trái phiếu doanh nghiệp đạt 40,3 nghìn tỷ đồng, tăng trưởng ấn tượng 60,6% so với cùng kỳ năm ngoái. Tuy nhiên, nhìn sâu vào dữ liệu, tốc độ phát hành đang có dấu hiệu chậm lại so với các quý trước đó. Điều này cho thấy tâm lý thận trọng bao trùm toàn thị trường.
Chi phí vốn gia tăng và áp lực lên lãi suất Coupon
Mặt bằng lãi suất tăng cao đã đẩy lãi suất coupon (lãi suất danh nghĩa) lên mức mới. Cụ thể, nhóm tổ chức tín dụng ghi nhận mức tăng 67,8 điểm cơ bản, trong khi nhóm bất động sản tăng 40 điểm cơ bản. Việc tăng lãi suất coupon không đơn thuần là biến động thị trường, mà là phản ánh yêu cầu về mức bù rủi ro cao hơn từ phía nhà đầu tư trước những lo ngại về thanh khoản.
Không chỉ ở thị trường sơ cấp, lợi suất đáo hạn bình quân (YTM) ở thị trường thứ cấp cũng tăng, cho thấy sự thận trọng của các nhà đầu tư khi giao dịch các trái phiếu hiện hữu.
Sự đối lập giữa khối phi ngân hàng và ngân hàng thương mại
- Khối phi tài chính: Đóng vai trò dẫn dắt khi chiếm tới 70,4% tổng giá trị phát hành. Các doanh nghiệp có pháp lý dự án hoàn thiện và xếp hạng tín nhiệm cao hiện có lợi thế lớn trong việc thương thảo lãi suất bậc thang hoặc biên độ thấp.
- Khối ngân hàng thương mại: Thể hiện sự dè dặt rõ rệt. Thay vì phát hành trái phiếu, các ngân hàng ưu tiên huy động ngắn hạn để linh hoạt quản trị thanh khoản. Thực tế, khi lãi suất trái phiếu ngân hàng tiệm cận mức 7%/năm (sát với lợi suất cho vay), biên lợi nhuận thuần (NIM) sẽ bị thu hẹp, khiến kênh này trở nên kém hấp dẫn.
Đáng chú ý, phát hành riêng lẻ vẫn chiếm ưu thế tuyệt đối với hơn 90% tổng giá trị, cho thấy doanh nghiệp vẫn ưu tiên tốc độ và tính linh hoạt hơn là chi phí thấp từ kênh phát hành ra công chúng.
“Bức tường đáo hạn” và rủi ro thanh khoản tiềm ẩn
Điểm tối của thị trường nằm ở bài toán thanh toán. Trong quý 1, giá trị trái phiếu “có vấn đề” đạt 12,8 nghìn tỷ đồng (tăng 6,3% so với cùng kỳ), tập trung chủ yếu ở hai lĩnh vực: Bất động sản (54,6%) và Năng lượng (43,4%).
Áp lực dồn nén vào quý 2 và quý 3
Thị trường đang tiến gần đến giai đoạn cực điểm của áp lực đáo hạn. Dự kiến khối lượng trái phiếu đến hạn sẽ tăng vọt:
- Quý 2: 42,2 nghìn tỷ đồng.
- Quý 3: 73,3 nghìn tỷ đồng.
Trong đó, ngành bất động sản chiếm hơn 57% giá trị đáo hạn. Với những doanh nghiệp có sức khỏe tài chính suy yếu từ trước hoặc nằm trong các hệ sinh thái đang tái cấu trúc, kịch bản đổ vỡ thanh khoản là hoàn toàn có thể xảy ra nếu không có phương án xử lý kịp thời.
Triển vọng vĩ mô và chiến lược thích nghi cho doanh nghiệp
Dưới góc nhìn chuyên gia, lãi suất huy động dù có dấu hiệu hạ nhiệt nhẹ nhưng dư địa giảm sâu là rất hạn chế. Những bất ổn địa chính trị tại Trung Đông gây áp lực lên lạm phát và tỷ giá, khiến Ngân hàng Nhà nước phải thận trọng trong việc nới lỏng chính sách tiền tệ. Dự báo lãi suất cho vay chỉ thực sự giảm từ cuối quý 2 hoặc đầu quý 3.
Lời khuyên cho nhà phát hành
Để vượt qua “cơn gió ngược”, các doanh nghiệp cần chủ động thực hiện các giải pháp sau:
- Cân đối dòng tiền: Rà soát lại toàn bộ nghĩa vụ nợ ngắn hạn và trung hạn.
- Đàm phán sớm: Chủ động làm việc với trái chủ để giãn, hoãn nợ hoặc chuyển đổi nghĩa vụ nợ thành cổ phần/tài sản.
- Nâng cao minh bạch: Cải thiện xếp hạng tín nhiệm để tiếp cận nguồn vốn với chi phí thấp hơn.
Nhìn chung, dù đối mặt với nhiều rào cản, thị trường trái phiếu doanh nghiệp vẫn thể hiện khả năng chống chịu đáng kể. Khi các khung chính sách mới đi vào thực tế, kênh huy động này sẽ sớm lấy lại vai trò là nguồn vốn chiến lược cho sự phát triển bền vững của doanh nghiệp.
Theo bạn, liệu các doanh nghiệp bất động sản có thể vượt qua áp lực đáo hạn khổng lồ trong quý 3 tới? Hãy chia sẻ góc nhìn của bạn ở phần bình luận bên dưới.
Quy trình & thành phần
Khi AI trở thành 'vật tế thần' cho làn sóng sa thải nhân sự
AI là lý do chính cho các đợt sa thải hàng loạt, nhưng sự thật có đơn giản vậy? Khám phá góc nhìn chuyên gia về làn sóng sa thải nhân sự vì AI ngay tại đây!
SACOMBANK công bố chủ nhân giải thưởng 400 triệu đồng xem World Cup 2026
SACOMBANK công bố khách hàng may mắn trúng giải đặc biệt chuyến du lịch xem chung kết FIFA World Cup 2026 tại Hoa Kỳ trị giá 400 triệu đồng. Xem chi tiết ngay!
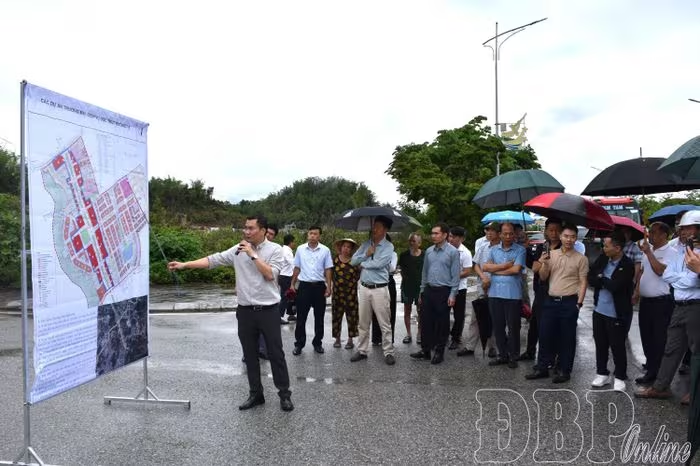
Điện Biên: "Điểm Sáng" Thu Hút Đầu Tư Hạ Tầng Đô Thị Và Logistics
Điện Biên thu hút gần 20 nhà đầu tư khảo sát hạ tầng đô thị, cụm công nghiệp và logistics. Khám phá tiềm năng bứt phá và cơ hội đầu tư hấp dẫn tại đây!
Giải thưởng Khoa học và Công nghệ Bảo Sơn 2026: Săn tìm trí tuệ Việt
Giải thưởng Khoa học và Công nghệ Bảo Sơn 2026 chính thức phát động với tổng trị giá 700.000 USD. Khám phá ngay tiêu chí chấm giải và cách thức đăng ký tham gia!