Bidiphar (DBD) Q1/2026: Lợi nhuận đi ngang nhờ chiến lược tối ưu chi phí
Phân tích chi tiết kết quả kinh doanh Q1/2026 của Bidiphar (DBD): Lợi nhuận đi ngang nhờ tối ưu chi phí quản lý dù biên lãi gộp giảm. Xem ngay phân tích tại đây!
Kết quả kinh doanh Q1/2026 của Bidiphar (DBD) cho thấy một bức tranh đối lập khi lợi nhuận ròng duy trì ổn định bất chấp áp lực từ giá vốn hàng bán gia tăng mạnh mẽ.
Trong bối cảnh thị trường dược phẩm ngày càng cạnh tranh, việc duy trì được mức lợi nhuận gần như tương đương với cùng kỳ năm trước là một nỗ lực đáng ghi nhận của CTCP Dược - Trang thiết bị Y tế Bình Định. Tuy nhiên, đi sâu vào chi tiết báo cáo tài chính, chúng ta sẽ thấy những biến động đáng chú ý về biên lợi nhuận và cấu trúc chi phí.
Hiệu quả vận hành: Doanh thu tăng nhẹ nhưng biên lãi gộp sụt giảm
Về mặt doanh thu, Bidiphar ghi nhận mức tăng trưởng nhẹ 2%, đạt hơn 448 tỷ đồng trong quý 1⁄2026. Tuy nhiên, điểm gây lo ngại nằm ở giá vốn hàng bán khi con số này tăng vọt 15%, lên tới 244 tỷ đồng. Sự chênh lệch này đã kéo lãi gộp giảm 11%, chỉ còn 204 tỷ đồng.
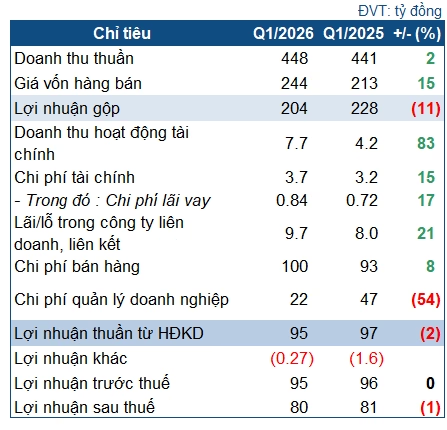
Hệ quả trực tiếp là biên lãi gộp của doanh nghiệp bị thu hẹp đáng kể, giảm từ mức 52% xuống còn 45.5%. Điều này cho thấy chi phí nguyên liệu đầu vào hoặc chi phí sản xuất đang gây áp lực lớn lên biên lợi nhuận của doanh nghiệp, một thách thức chung mà nhiều doanh nghiệp dược đang phải đối mặt khi chuỗi cung ứng biến động.
“Cứu cánh” từ chiến lược thắt chặt chi phí quản lý
Điểm sáng nhất trong quý này chính là khả năng tối ưu hóa chi phí vận hành của Ban điều hành. Trong khi chi phí bán hàng tăng nhẹ 8% (lên 100 tỷ đồng) để thúc đẩy doanh số, thì chi phí quản lý doanh nghiệp lại được cắt giảm triệt để.
Cụ thể, chi phí quản lý doanh nghiệp giảm mạnh về mức 22 tỷ đồng, chưa bằng một nửa so với cùng kỳ năm trước. Sự quyết liệt trong việc tinh gọn bộ máy và tối ưu quy trình quản trị, kết hợp cùng doanh thu tài chính tăng trưởng ấn tượng 83% (đạt 7.7 tỷ đồng), đã trở thành “tấm đệm” quan trọng giúp bù đắp sự sụt giảm của lãi gộp. Nhờ vậy, lợi nhuận ròng của DBD đạt 80 tỷ đồng, mức giảm không đáng kể (dưới 1%) so với cùng kỳ.
Sức khỏe tài chính và trọng tâm đầu tư dài hạn
Tổng tài sản của Bidiphar hiện đạt gần 2.7 ngàn tỷ đồng, cho thấy quy mô doanh nghiệp tiếp tục mở rộng. Đáng chú ý, cơ cấu tài sản ngắn hạn chiếm ưu thế với 1.54 ngàn tỷ đồng. Lượng tiền và tiền gửi dù giảm 6% xuống 571 tỷ đồng nhưng vẫn chiếm tới 21% tổng tài sản, đảm bảo khả năng thanh khoản cực kỳ dồi dào cho các hoạt động vận hành.
Một chi tiết quan trọng cho thấy tầm nhìn dài hạn của DBD là khoản chi phí xây dựng cơ bản dở dang đạt hơn 564 tỷ đồng. Trong đó, 531 tỷ đồng được tập trung cho Nhà máy sản xuất dược công nghệ cao tại Nhơn Hội. Đây được xem là dự án chiến lược, hứa hẹn sẽ nâng cao năng lực sản xuất, chuyển dịch cơ cấu sản phẩm sang các dòng dược phẩm giá trị cao, từ đó cải thiện biên lợi nhuận trong tương lai.
Phân tích cấu trúc nguồn vốn và rủi ro nợ vay
Về phía nguồn vốn, tổng nợ phải trả tăng nhẹ lên hơn 870 tỷ đồng. Tuy nhiên, doanh nghiệp đã chủ động giảm nợ ngắn hạn xuống còn 513 tỷ đồng (giảm 13%), giúp giảm áp lực thanh toán tức thời.
Ngược lại, nợ vay tài chính có xu hướng tăng rõ rệt để phục vụ đầu tư: nợ vay ngắn hạn tăng 18% (lên 51 tỷ đồng) và đặc biệt là nợ vay dài hạn tăng vọt 65% (lên 218 tỷ đồng). Việc gia tăng nợ dài hạn trong khi đầu tư vào nhà máy công nghệ cao là một bước đi logic, chuyển đổi áp lực nợ ngắn hạn sang dài hạn để phù hợp với chu kỳ hoàn vốn của dự án.
Nhận định chuyên gia và góc nhìn đầu tư
Nhìn chung, Bidiphar đang ở trong giai đoạn chuyển đổi. Việc lợi nhuận “đi ngang” không phản ánh sự đình trệ mà là kết quả của một chiến lược cân bằng: chấp nhận áp lực chi phí ngắn hạn để đầu tư cho hạ tầng công nghệ cao dài hạn.
Bài học rút ra: Khả năng quản trị chi phí linh hoạt chính là chìa khóa giúp doanh nghiệp sống sót và duy trì phong độ trong những giai đoạn biến động của giá vốn. Nhà đầu tư nên theo dõi sát tiến độ vận hành của nhà máy Nhơn Hội, vì đây sẽ là động lực chính để DBD bứt phá về biên lợi nhuận trong các quý tiếp theo.
Bạn đánh giá thế nào về chiến lược chấp nhận tăng nợ dài hạn để đầu tư công nghệ của Bidiphar? Hãy chia sẻ quan điểm của bạn ở phần bình luận hoặc theo dõi thêm các phân tích tài chính doanh nghiệp tại chuyên mục của chúng tôi.
Quy trình & thành phần
Khi AI trở thành 'vật tế thần' cho làn sóng sa thải nhân sự
AI là lý do chính cho các đợt sa thải hàng loạt, nhưng sự thật có đơn giản vậy? Khám phá góc nhìn chuyên gia về làn sóng sa thải nhân sự vì AI ngay tại đây!
SACOMBANK công bố chủ nhân giải thưởng 400 triệu đồng xem World Cup 2026
SACOMBANK công bố khách hàng may mắn trúng giải đặc biệt chuyến du lịch xem chung kết FIFA World Cup 2026 tại Hoa Kỳ trị giá 400 triệu đồng. Xem chi tiết ngay!
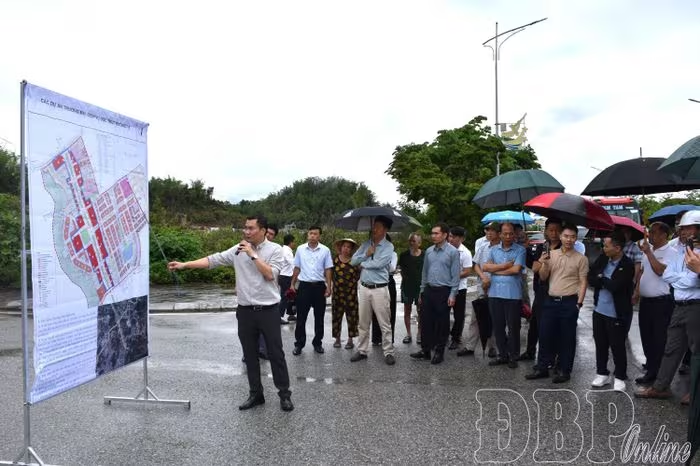
Điện Biên: "Điểm Sáng" Thu Hút Đầu Tư Hạ Tầng Đô Thị Và Logistics
Điện Biên thu hút gần 20 nhà đầu tư khảo sát hạ tầng đô thị, cụm công nghiệp và logistics. Khám phá tiềm năng bứt phá và cơ hội đầu tư hấp dẫn tại đây!
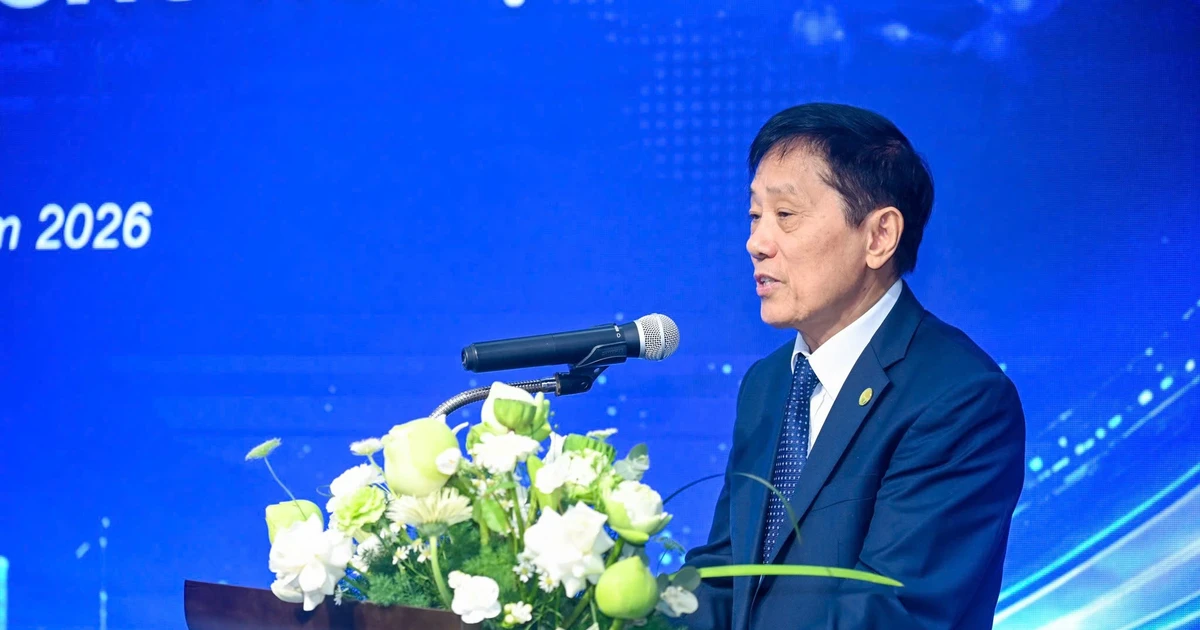
Giải thưởng Khoa học và Công nghệ Bảo Sơn 2026: Săn tìm trí tuệ Việt
Giải thưởng Khoa học và Công nghệ Bảo Sơn 2026 chính thức phát động với tổng trị giá 700.000 USD. Khám phá ngay tiêu chí chấm giải và cách thức đăng ký tham gia!