Bảo hiểm Agribank (ABI) tăng trưởng lợi nhuận 17% nhờ chiến lược Bancassurance
Bảo hiểm Agribank (ABI) đạt lợi nhuận 95 tỷ đồng trong quý 1/2026, tăng 17% nhờ tối ưu hóa kênh Bancassurance và lãi suất tiền gửi từ ngân hàng mẹ Agribank.
Bảo hiểm Agribank (ABI) ghi nhận mức tăng trưởng lợi nhuận sau thuế ấn tượng 17% trong quý 1⁄2026, khẳng định sức mạnh từ hệ sinh thái ngân hàng mẹ và chiến lược tối ưu hóa lãi suất tiền gửi.
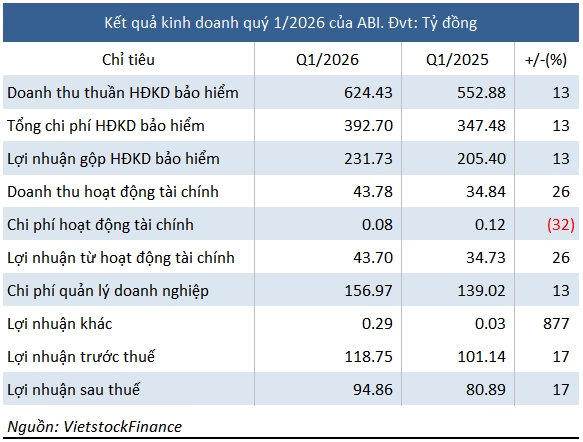
Trong báo cáo tài chính quý 1⁄2026, CTCP Bảo hiểm Ngân hàng Nông nghiệp Việt Nam (UPCoM: ABI) đã công bố lợi nhuận sau thuế đạt gần 95 tỷ đồng. Thành quả này đến từ sự cộng hưởng giữa mảng kinh doanh bảo hiểm cốt lõi (tăng 13%) và hoạt động tài chính (tăng 26%), cho thấy sự vững vàng của mô hình kinh doanh dựa trên mạng lưới phân phối rộng khắp.
Sức bật từ kênh Bancassurance qua hệ sinh thái Agribank
Hoạt động của ABI trong ba tháng đầu năm tiếp tục xoay quanh trục chính là hệ sinh thái của ngân hàng mẹ Agribank – đơn vị hiện nắm giữ 52,08% vốn điều lệ. Doanh thu phí bảo hiểm gốc từ các giao dịch qua kênh Agribank đạt khoảng 66 tỷ đồng, tăng vọt 48% so với cùng kỳ năm trước. Tổng doanh thu phí bảo hiểm gốc của công ty đạt hơn 624 tỷ đồng, ghi nhận mức tăng trưởng 8%.
Sự tăng trưởng này được thúc đẩy mạnh mẽ bởi các nghiệp vụ gắn liền với tín dụng và tài sản:
- Bảo hiểm xe cơ giới: đạt 115 tỷ đồng (tăng 8%).
- Bảo hiểm cháy nổ: đạt gần 50 tỷ đồng (tăng 57%).
- Bảo hiểm tín dụng và rủi ro tài chính: bứt phá từ 1,7 tỷ lên gần 23 tỷ đồng.
Tuy nhiên, sự phụ thuộc vào kênh phân phối này cũng đòi hỏi ABI phải gia tăng chi phí hỗ trợ và khen thưởng đại lý cho ngân hàng mẹ, ghi nhận ở mức 25 tỷ đồng trong quý.
Lợi nhuận từ lãi tiền gửi trong bối cảnh biến động
Hoạt động tài chính đóng vai trò là “trụ cột” ổn định cho ABI với doanh thu gần 44 tỷ đồng. Đáng chú ý, danh mục tiền gửi có kỳ hạn tại Agribank lên tới 3.543 tỷ đồng. Khi mặt bằng lãi suất huy động tại ngân hàng mẹ điều chỉnh lên mức 4,5% - 7,4%, ABI đã trực tiếp hưởng lợi từ hiệu quả đầu tư danh mục này.
Thách thức về bồi thường và quản trị rủi ro
Mặc dù doanh thu tăng, ABI vẫn đối mặt với áp lực chi phí bồi thường tăng 18%, đạt 193 tỷ đồng. Trong đó, bảo hiểm sức khỏe là mảng có chi phí bồi thường lớn nhất (102 tỷ đồng). Việc tận dụng nghiệp vụ nhượng tái bảo hiểm để thu về 28,4 tỷ đồng đã giúp công ty giảm bớt gánh nặng tài chính đáng kể.
Tại thời điểm cuối quý 1⁄2026, tổng tài sản của ABI đạt 4.888 tỷ đồng với tỷ lệ nợ phải trả trên vốn chủ sở hữu ở mức 1,64 lần. Với hơn 72% tài sản nằm ở tiền gửi ngân hàng, doanh nghiệp duy trì được sự an toàn thanh khoản, nhưng cũng đặt ra bài toán về việc đa dạng hóa danh mục đầu tư để giảm bớt độ nhạy cảm với chính sách lãi suất trong tương lai.
Dưới góc độ chuyên gia, mô hình của ABI là ví dụ điển hình về việc khai thác tối đa lợi thế cạnh tranh từ ngân hàng mẹ. Tuy nhiên, để phát triển bền vững, ABI cần cân nhắc mở rộng các kênh phân phối ngoài hệ thống Agribank và tối ưu hóa danh mục đầu tư tài chính. Bạn đánh giá thế nào về triển vọng của cổ phiếu ABI trong các quý tiếp theo?
Quy trình & thành phần
Khi AI trở thành 'vật tế thần' cho làn sóng sa thải nhân sự
AI là lý do chính cho các đợt sa thải hàng loạt, nhưng sự thật có đơn giản vậy? Khám phá góc nhìn chuyên gia về làn sóng sa thải nhân sự vì AI ngay tại đây!
SACOMBANK công bố chủ nhân giải thưởng 400 triệu đồng xem World Cup 2026
SACOMBANK công bố khách hàng may mắn trúng giải đặc biệt chuyến du lịch xem chung kết FIFA World Cup 2026 tại Hoa Kỳ trị giá 400 triệu đồng. Xem chi tiết ngay!
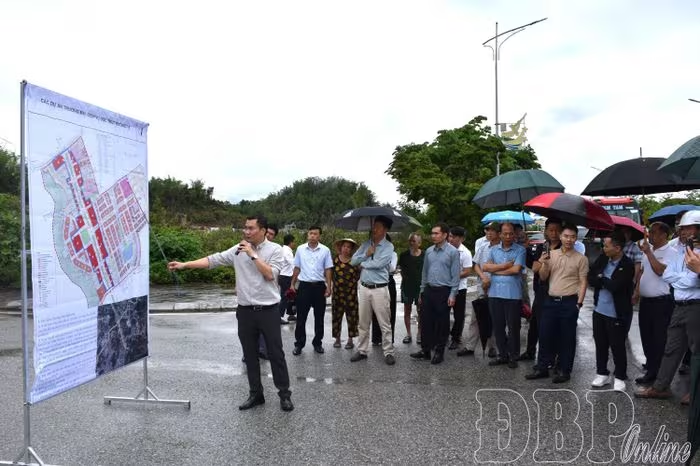
Điện Biên: "Điểm Sáng" Thu Hút Đầu Tư Hạ Tầng Đô Thị Và Logistics
Điện Biên thu hút gần 20 nhà đầu tư khảo sát hạ tầng đô thị, cụm công nghiệp và logistics. Khám phá tiềm năng bứt phá và cơ hội đầu tư hấp dẫn tại đây!
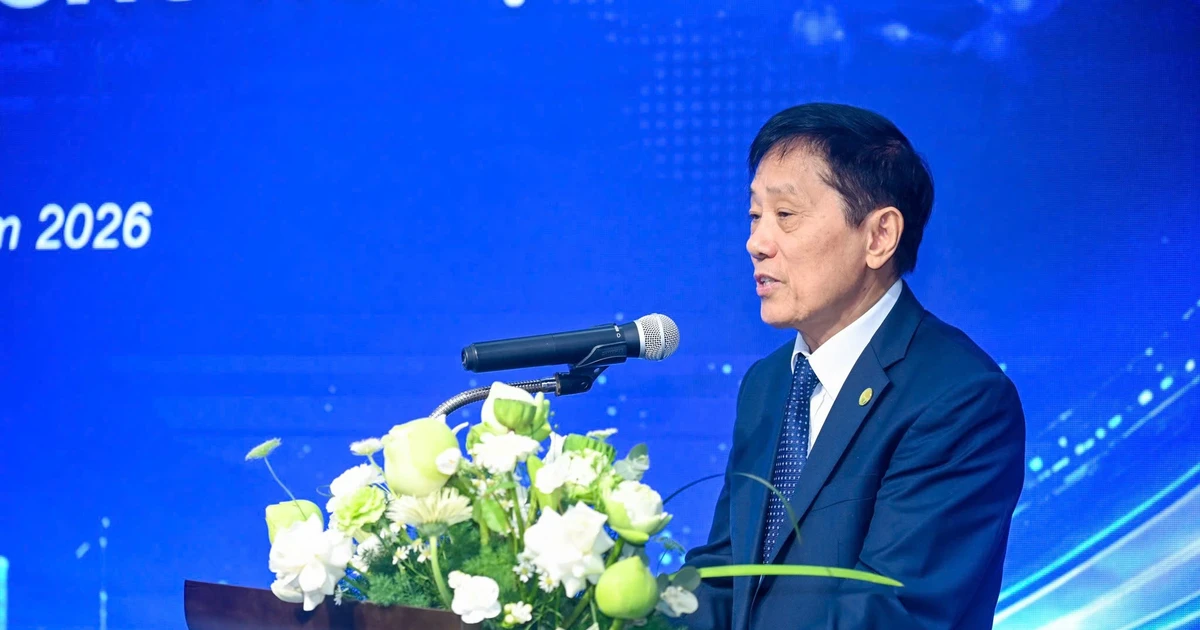
Giải thưởng Khoa học và Công nghệ Bảo Sơn 2026: Săn tìm trí tuệ Việt
Giải thưởng Khoa học và Công nghệ Bảo Sơn 2026 chính thức phát động với tổng trị giá 700.000 USD. Khám phá ngay tiêu chí chấm giải và cách thức đăng ký tham gia!