Lãi Suất Ngân Hàng Tiếp Tục Giảm: Gửi Tiết Kiệm Ở Đâu Lợi Nhất?
Lãi suất ngân hàng tháng 4 tiếp tục giảm sâu với 33 nhà băng điều chỉnh. Xem ngay bảng so sánh lãi suất mới nhất để tìm nơi gửi tiết kiệm lãi cao nhất hiện nay!
Lãi suất ngân hàng tiếp tục xu hướng giảm mạnh khi GPBank trở thành nhà băng thứ 33 điều chỉnh giảm huy động, khiến nhiều nhà đầu tư băn khoăn nên gửi tiền ở đâu để tối ưu lợi nhuận.
Thị trường tiền tệ cuối tháng 4⁄2026 ghi nhận một đợt điều chỉnh diện rộng. Việc GPBank gia nhập danh sách các ngân hàng hạ lãi suất không chỉ là một con số thống kê, mà nó phản ánh rõ nét áp lực điều tiết chi phí vốn của các tổ chức tín dụng trong bối cảnh kinh tế hiện nay.
GPBank và làn sóng giảm lãi suất huy động diện rộng
Ngân hàng Kỷ Nguyên Thịnh Vượng (GPBank) vừa tạo ra một điểm nhấn khi trở thành ngân hàng thương mại thứ 33 công bố giảm lãi suất huy động trong tháng 4. Điều đáng chú ý là GPBank là một trong số ít các nhà băng thực hiện giảm lãi suất trên toàn bộ các kỳ hạn, kể cả những kỳ hạn ngắn dưới 6 tháng.
Cụ thể, theo biểu lãi suất trực tuyến mới nhất, các kỳ hạn từ 1 đến 36 tháng tại đây đồng loạt giảm 0,3 điểm phần trăm. Mức lãi suất cho kỳ hạn ngắn (1-2 tháng) hiện chỉ còn 3,6%/năm và 3-5 tháng là 3,7%/năm. Đối với các kỳ hạn trung và dài hạn, lãi suất dao động từ 5,25% (kỳ hạn 6-8 tháng) đến 5,55% (kỳ hạn 12-36 tháng).
Đối với khách hàng ưu tiên gửi tại quầy với số dư từ 1 tỷ đồng trở lên, GPBank áp dụng mức lãi suất nhỉnh hơn, dao động từ 5,05% đến 5,35% tùy kỳ hạn. Sự điều chỉnh này nằm trong xu thế chung của 32 ngân hàng khác như Vietcombank, BIDV, Agribank, Techcombank, VPBank… Trong đó, các cái tên như SeABank, Agribank và VPBank thậm chí đã có đến hai lần điều chỉnh giảm chỉ trong một tháng.
Phân tích: Gửi tiền ở đâu lãi cao nhất hiện nay?
Hiện nay, mặt bằng lãi suất đang có sự phân hóa cực kỳ rõ rệt. Tùy vào mục tiêu thanh khoản và số vốn nhàn rỗi, người gửi tiền có thể lựa chọn các nhóm ngân hàng khác nhau:
1. Kỳ hạn ngắn (1-3 tháng): Ưu tiên sự ổn định
Ở phân khúc này, lãi suất nhìn chung khá bình ổn, dao động trong khoảng 4,5% - 4,75%/năm. Đây là mức phổ biến tại các “ông lớn” quốc doanh như Vietcombank, BIDV, VietinBank hay Agribank. Nhóm này phù hợp cho những ai cần sự an toàn tuyệt đối và khả năng rút vốn nhanh.
2. Kỳ hạn trung hạn (9 tháng): Điểm nóng cạnh tranh
Đây là kỳ hạn chứng kiến sự phân hóa mạnh nhất với biên độ từ 2,9% đến 7,05%/năm. Đáng chú ý, Ngân hàng Bắc Á hiện dẫn đầu hệ thống với mức lãi suất 7,05%/năm cho khoản gửi trên 1 tỷ đồng (dưới 1 tỷ là 6,85%/năm). Theo sau là VCBNeo với 6,6%/năm và các ngân hàng khác dao động từ 6,2% - 6,5%/năm.
3. Kỳ hạn dài (12-18 tháng): Lựa chọn cho tích lũy
Với kỳ hạn 12 tháng, lãi suất dao động từ 5,3% đến 7,3%/năm. Trong khi nhóm ngân hàng quốc doanh duy trì mức 5,9% - 6,8%, thì các ngân hàng tư nhân lại đẩy lãi suất lên cao để thu hút vốn. Điển hình là ACB đạt mức 7,3%/năm, trong khi LPBank, PGBank và VCBNeo cùng niêm yết ở mức 7%/năm. Với kỳ hạn 18 tháng, mức lãi suất phổ biến hiện nay là từ 5,8% đến 7,2%/năm.
Góc nhìn chuyên gia: Vì sao lãi suất huy động giảm sâu?
Việc 33 ngân hàng đồng loạt hạ lãi suất không phải là ngẫu nhiên. Theo thông tin từ Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà, dư nợ tín dụng toàn hệ thống tính đến hết tháng 3 đã đạt trên 19,18 triệu tỷ đồng, tăng hơn 3% so với cuối năm ngoái.
Với mục tiêu tăng trưởng tín dụng khoảng 15% trong năm nay, Ngân hàng Nhà nước đang điều hành chính sách tiền tệ một cách linh hoạt để vừa hỗ trợ tăng trưởng kinh tế, vừa kiểm soát lạm phát. Khi áp lực huy động vốn giảm bớt hoặc các ngân hàng muốn tối ưu hóa chi phí đầu vào để giảm lãi suất cho vay (hỗ trợ doanh nghiệp), họ sẽ chủ động hạ lãi suất tiết kiệm.
Lời khuyên cho người gửi tiền: Trong bối cảnh lãi suất có xu hướng giảm, nếu bạn có khoản tiền nhàn rỗi dài hạn, việc chốt lãi suất ở các kỳ hạn 12-18 tháng tại các ngân hàng tư nhân uy tín (như ACB, LPBank) lúc này có thể là chiến lược thông minh để “giữ chân” mức lợi nhuận cao trước khi mặt bằng chung tiếp tục đi xuống.
Bạn đang ưu tiên sự an toàn của nhóm Big 4 hay mức lợi nhuận hấp dẫn từ các ngân hàng tư nhân? Hãy chia sẻ quan điểm của bạn ở phần bình luận bên dưới!
Câu hỏi thường gặp (FAQ)
Ngân hàng nào có lãi suất tiết kiệm cao nhất cho kỳ hạn 9 tháng?Hiện tại, Ngân hàng Bắc Á đang dẫn đầu với mức lãi suất 7,05%/năm cho khoản gửi trên 1 tỷ đồng và 6,85%/năm cho khoản gửi dưới 1 tỷ đồng.
Tại sao nhiều ngân hàng đồng loạt giảm lãi suất huy động trong tháng 4?Việc giảm lãi suất nhằm tối ưu chi phí vốn của ngân hàng, phù hợp với định hướng điều hành chính sách tiền tệ linh hoạt của Ngân hàng Nhà nước để hỗ trợ tăng trưởng tín dụng và kiểm soát lạm phát.
Nên gửi tiết kiệm kỳ hạn bao lâu trong thời điểm lãi suất đang giảm?Nếu không có nhu cầu sử dụng vốn gấp, người gửi nên cân nhắc các kỳ hạn dài từ 12-18 tháng tại các ngân hàng tư nhân uy tín để chốt mức lãi suất cao trước khi xu hướng giảm tiếp diễn.
Câu hỏi thường gặp
Ngân hàng nào có lãi suất tiết kiệm cao nhất cho kỳ hạn 9 tháng?
Hiện tại, Ngân hàng Bắc Á đang dẫn đầu với mức lãi suất 7,05%/năm cho khoản gửi trên 1 tỷ đồng và 6,85%/năm cho khoản gửi dưới 1 tỷ đồng.
Tại sao nhiều ngân hàng đồng loạt giảm lãi suất huy động trong tháng 4?
Việc giảm lãi suất nhằm tối ưu chi phí vốn của ngân hàng, phù hợp với định hướng điều hành chính sách tiền tệ linh hoạt của Ngân hàng Nhà nước để hỗ trợ tăng trưởng tín dụng và kiểm soát lạm phát.
Nên gửi tiết kiệm kỳ hạn bao lâu trong thời điểm lãi suất đang giảm?
Nếu không có nhu cầu sử dụng vốn gấp, người gửi nên cân nhắc các kỳ hạn dài từ 12-18 tháng tại các ngân hàng tư nhân uy tín để chốt mức lãi suất cao trước khi xu hướng giảm tiếp diễn.
Quy trình & thành phần
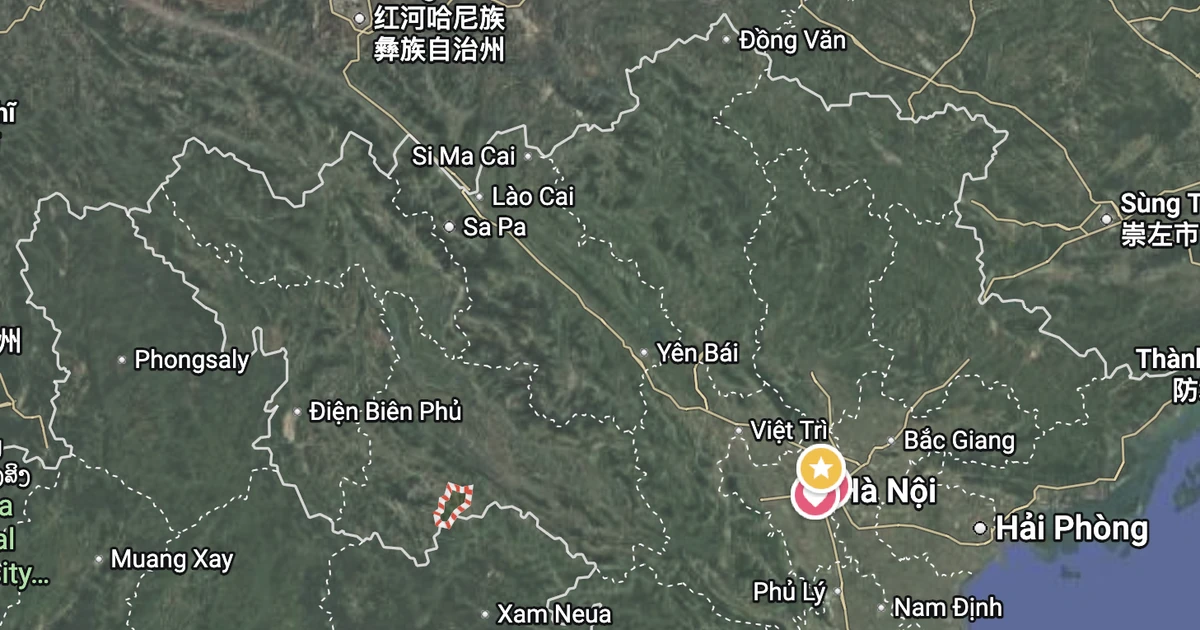
Rung chấn động đất tại Sơn La: Cảnh báo từ những đới đứt gãy Tây Bắc
Trận động đất 4.0 độ tại Sơn La tối 10/5 gây rung chấn diện rộng. Tìm hiểu nguyên nhân địa chất và giải pháp kháng chấn để bảo vệ công trình tại Tây Bắc.
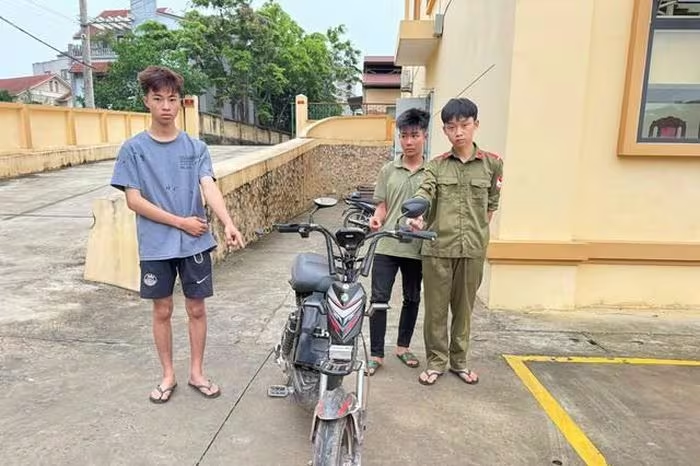
Thái Nguyên: Truy xét thần tốc 3 giờ, bắt nhóm thiếu niên cướp tài sản
Công an tỉnh Thái Nguyên vừa bắt giữ nhóm thiếu niên dùng vũ lực cướp đèn xe đạp điện chỉ sau 3 giờ truy xét. Xem chi tiết vụ việc và cảnh báo pháp lý tại đây!
Phú Thọ: Khởi tố đối tượng giả vờ chỉ đường để hiếp dâm trẻ em
Công an tỉnh Phú Thọ vừa khởi tố, bắt tạm giam đối tượng Lê Văn Dụng về tội Hiếp dâm sau khi giả vờ chỉ đường để xâm hại trẻ em. Xem chi tiết vụ án và bài học cảnh giác.
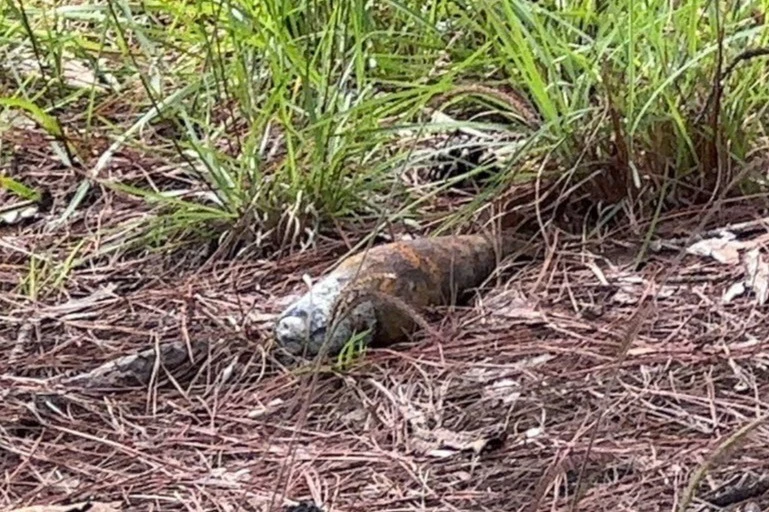
Lâm Đồng: Xử lý an toàn đạn cối 60mm sót lại sau chiến tranh tại Lạc Dương
Phát hiện quả đạn cối 60mm gỉ sét dưới đồi thông tại Lâm Đồng, lực lượng chức năng đã nhanh chóng xử lý an toàn. Xem ngay hướng dẫn xử lý khi gặp vật liệu nổ.